

上周五下午,我坐在新余公积金中心二楼大厅的塑料椅上,看着手里的号码牌发呆。旁边一位中年大姐一直在打电话,声音压低但语气焦灼:“材料都带了,又说要收入证明的银行流水,这都第三趟了。”她挂了电话,叹了口气,跟我说她儿子在南昌工作,想在新余买房,公积金余额不少,但手续卡在“大额”两个字上。那一刻我特别理解她,因为三个月前,我站在同一个地方,为同一件事头疼了整整两周。
先交代下背景。我今年30岁,在新余一家制造业企业做技术岗,公积金交了五年多,账户余额加上每月缴存,算下来能贷的额度不算低。今年上半年看中了城北一套二手房,总价68万,想着用公积金贷款能省不少利息,结果一打听才知道,我这种情况属于“大额公积金代办”的范畴——因为贷款额度超过了常规审批的默认线,需要额外提交资产证明、收入流水、甚至配偶的征信报告。我第一次自己跑去公积金中心(就在仙来东大道那个路口,旁边是赣西供电局),排了四十分钟队,窗口工作人员递给我一张A4纸,上面密密麻麻列了九项材料,当时我就懵了。
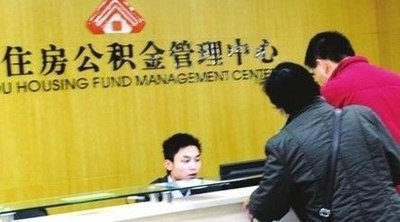
说实话,那两周我几乎每天下班都泡在准备材料里。收入证明要盖公司公章,但财务经理出差了;银行流水要打印近12个月的,我跑了两家银行才打全;最头疼的是资产证明,因为我的存款大部分在理财产品里,还得去柜台开持有证明。来回跑了五次公积金中心,每次都是上午九点开门就进去,下午三点多才出来,中间就吃个面包。到了第三次,窗口那位短发工作人员都认识我了,笑着问:“又来了?材料齐了吗?”我苦笑着摇头,心里盘算着要不要找专业的人帮忙。
转折点是6月中旬,我一位在新余做房产中介的老同学听说了我的遭遇,直接推荐了一个做公积金代办的熟人。我当时心里还有顾虑,但同学说:“你这种大额公积金代办,人家天天跟流程打交道,知道哪个环节容易卡,哪些材料可以提前准备,你一个人跑断腿还不一定办得顺。”后来我联系了那位代办师傅,他姓刘,在新余做了八年,微信上先让我拍了几份关键材料的照片,电话里直接告诉我:“你那个理财产品的持有证明不用专门去柜台,手机银行截图打印出来就行,银行认可。”就这一句话,省了我一下午。
之后的事顺利多了。刘师傅约了个周二上午陪我去公积金中心,他提前一天把所有材料按顺序整理好,还帮我补了一份公积金缴存明细的复印件——我自己压根不知道还需要这个。到了窗口,他把材料一叠递进去,工作人员翻了翻,又问了两个问题,刘师傅对答如流,全程不到二十分钟就受理了。审批过程比预想快,大概七个工作日,贷款就到账了。那笔钱直接划到卖方账户,我收到短信的时候,正站在楼下吃炒粉,差点把筷子都扔了。
回头看这段经历,有个数据挺说明问题。根据新余市住房公积金管理中心发布的2025年度报告,当年平均贷款审批周期是11个工作日,但涉及大额贷款(单笔60万以上)的,平均审批周期是16个工作日,材料驳回率也比普通贷款高出近两成。我后来跟刘师傅聊,他说自己经手的大额公积金代办案例,九成以上都卡在材料细节上——要么是银行流水的盖章位置不对,要么是收入证明的格式不符合最新模板。这些信息,普通人确实很难第一时间掌握。
现在坐在新房客厅里,看着窗外袁河的水光,偶尔还会想起那两周的焦灼。公积金政策每年都在调整,新余这边的贷款利率、额度上限也常有微调,光是今年7月就更新过一次缴存基数。如果你也准备用大额公积金买房,我的建议是:先打电话到公积金中心(0790-6330001)问清楚最新材料清单,或者干脆找专业的人帮你梳理一遍流程。毕竟时间也是成本,省下来的精力,用来挑家具不是更好吗?只是我有个问题一直没想明白——为什么这么重要且高频的需求,流程就不能设计得更简单一点呢?
推荐阅读:新余公积金指南
推荐阅读:全国热门城市杭州公积金政策
推荐阅读:南京公积金代办服务推荐
推荐阅读:全国热门城市深圳公积金政策
 关注我们


